
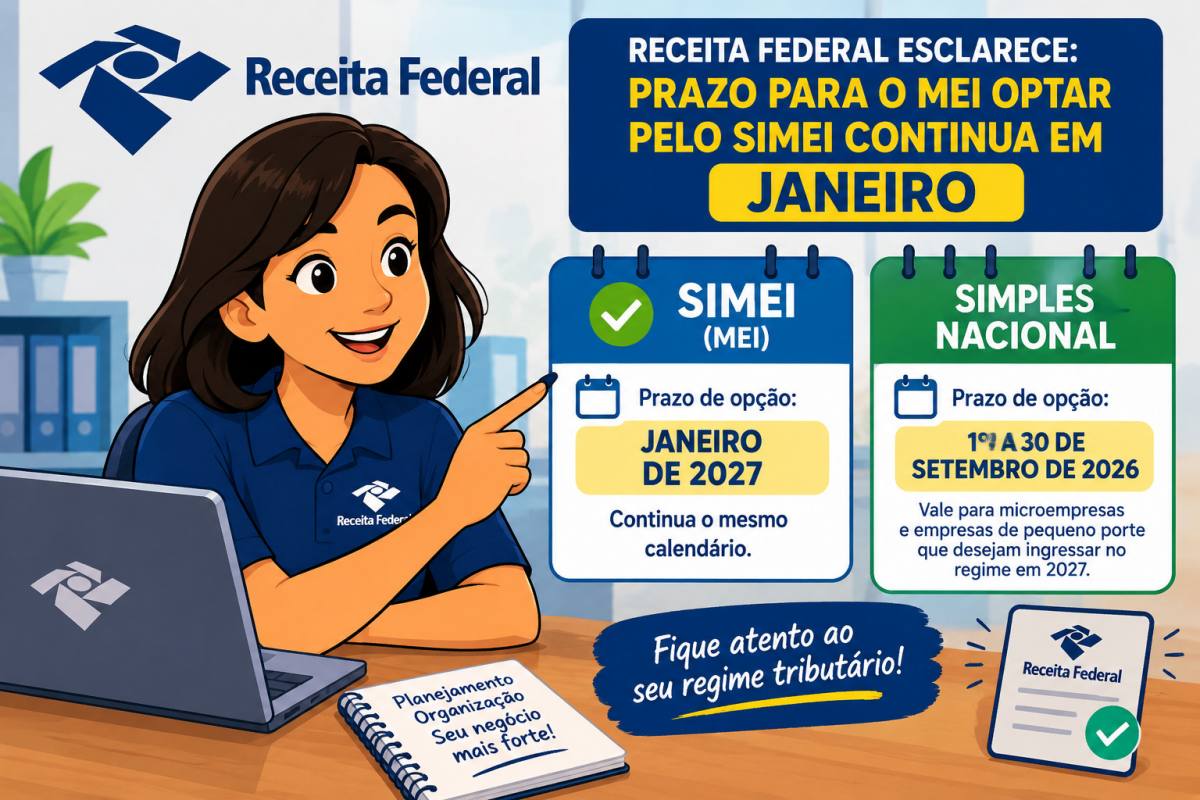
Receita Federal esclarece prazo para MEI optar pelo Simei; mudança para setembro não vale para o regime
A mudança no calendário de adesão ao Simples Nacional provocou dúvidas entre microempreendedores individuais (MEIs), mas a Receita Federal esclareceu que o prazo para opção pelo Simei continua previsto para janeiro.
O esclarecimento foi divulgado pela Receita Federal após contribuintes tentarem realizar, ainda em setembro, a opção pelo Sistema de Recolhimento em Valores Fixos Mensais dos Tributos abrangidos pelo Simples Nacional (Simei). Segundo o órgão, o novo calendário que antecipou para setembro a opção pelo Simples Nacional não se aplica ao regime destinado ao MEI.
Para o MEI que pretende ingressar ou permanecer enquadrado no Simei em 2027, a solicitação deverá ser feita em janeiro de 2027, desde que sejam atendidos os requisitos exigidos para o enquadramento.
A confusão ocorre porque houve uma alteração importante no calendário do Simples Nacional. Para microempresas e empresas de pequeno porte que pretendem ingressar no regime em 2027, o pedido deve ser realizado entre 1º e 30 de setembro de 2026. A mudança está relacionada às adaptações do sistema à Reforma Tributária sobre o Consumo.
No caso das empresas que não são optantes pelo Simples Nacional e querem aderir ao regime no próximo ano, a solicitação feita em setembro, se aprovada, produzirá efeitos a partir de 1º de janeiro de 2027.
Já para o MEI, o calendário permanece diferente. A opção pelo Simei continua concentrada no mês de janeiro.
A Receita Federal reforça, portanto, que o prazo de setembro deve ser observado por empresas que precisam fazer a opção pelo Simples Nacional, mas não deve ser confundido com o período destinado à opção pelo Simei.
O que o MEI precisa observar
O microempreendedor que deseja optar pelo Simei em 2027 deverá aguardar o período regulamentar de janeiro e cumprir os requisitos necessários para o enquadramento.
A orientação é especialmente importante neste momento porque a mudança do calendário do Simples Nacional pode levar empreendedores a acreditar que todos os regimes passaram a seguir o mesmo prazo.
A própria Receita Federal destaca que não houve alteração no prazo de opção pelo Simei. Para o empresário individual enquadrado como MEI, a solicitação continua sendo feita em janeiro.
A alteração promovida para setembro está relacionada especificamente à opção pelo Simples Nacional para o ano-calendário de 2027. O novo cronograma foi estabelecido no contexto das mudanças decorrentes da Reforma Tributária sobre o Consumo.
Assim, enquanto microempresas e empresas de pequeno porte que desejam ingressar no Simples Nacional em 2027 precisam observar o prazo de setembro de 2026, o MEI que pretende optar pelo Simei deverá fazer o procedimento em janeiro de 2027.
A Receita Federal recomenda que os contribuintes observem as regras específicas de cada regime para evitar confusão entre os calendários e procedimentos de opção.
Com informações da Receita Federal