Reforma tributária: CBS começa a valer em 2027 e muda cobrança de impostos sobre consumo
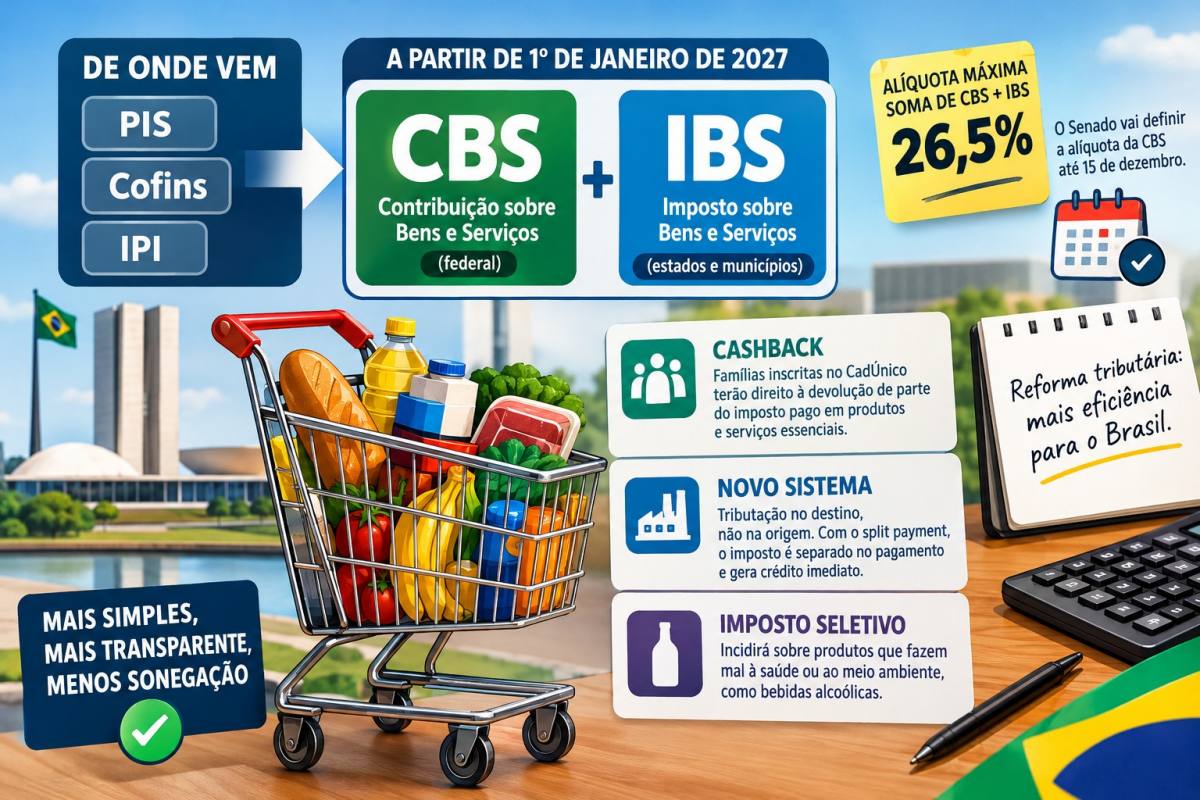
A reforma tributária sobre o consumo terá uma nova etapa a partir de 1º de janeiro de 2027, quando a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins, além de parte das funções do Imposto sobre Produtos Industrializados (IPI). O novo tributo federal foi criado pela reforma tributária e passou por uma fase de testes para preparar empresas e o poder público para a mudança no sistema de arrecadação.
A definição da alíquota da CBS é uma das etapas previstas para a implementação do novo modelo. A Receita Federal entregou ao Tribunal de Contas da União (TCU), em setembro, uma proposta de cálculo do percentual. Após a análise e a homologação pelo tribunal, a proposta deverá ser encaminhada ao Senado Federal, responsável por estabelecer a alíquota oficial até 15 de dezembro, conforme o cronograma informado.
A reforma estabeleceu um limite de referência de 26,5% para a soma das alíquotas da CBS e do Imposto sobre Bens e Serviços (IBS). O IBS será compartilhado por estados e municípios e substituirá gradualmente o ICMS, estadual, e o ISS, municipal. Em 2027, o IBS também entrará em fase de testes.
Cashback para famílias de baixa renda
Uma das mudanças previstas é a devolução de parte dos tributos pagos por famílias de baixa renda. Pessoas inscritas no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico), desde que atendidos os critérios legais, poderão receber cashback sobre impostos incidentes em determinados produtos e serviços essenciais.
A medida busca reduzir o peso da tributação sobre o consumo no orçamento das famílias mais vulneráveis. O alcance do benefício dependerá das regras específicas de aplicação e devolução dos valores.
Novo sistema pode estimular a indústria
A CBS e o IBS foram estruturados para concentrar a tributação no destino dos bens e serviços, em vez de privilegiar a origem da produção. O modelo também prevê a não cumulatividade, mecanismo pelo qual o imposto pago nas etapas anteriores pode gerar créditos para compensação nas etapas seguintes.
Entre os instrumentos previstos está o split payment, sistema que permitirá separar o valor correspondente aos tributos no momento do pagamento de uma operação, conforme as regras de implementação. A proposta é reduzir a inadimplência tributária e facilitar o aproveitamento dos créditos fiscais pelas empresas.
O deputado federal Reginaldo Lopes (PT-MG), que participou das discussões sobre a reforma, avalia que o novo sistema poderá favorecer a industrialização brasileira ao reduzir a tributação acumulada ao longo da cadeia produtiva.
“Vai permitir que o Brasil deixe a médio prazo de ser uma economia primário-exportadora; que ao invés de fazer ketchup, exporta o tomate. Ao invés de fazer um café em caps, um capuccino, exporta o café em coco, in natura”, afirmou o parlamentar, ao defender que o país agregue mais valor às matérias-primas antes de exportá-las.
Para Lopes, a simplificação do sistema também poderá dificultar a sonegação fiscal, as fraudes e a inadimplência. O deputado manifestou expectativa de que a redução da cumulatividade e o aumento da eficiência da arrecadação permitam diminuir a alíquota padrão no futuro. Ele mencionou a possibilidade de chegar a aproximadamente 22% após cinco anos da reforma, embora esse percentual não esteja garantido.
Setor de serviços acompanha definição das alíquotas
A avaliação sobre os efeitos da reforma, entretanto, não é unânime. O advogado tributarista Erich Endrillo afirma que a manutenção da carga tributária dependerá das alíquotas efetivamente adotadas e das regras aplicadas a cada atividade econômica.
O setor de serviços está entre os segmentos que acompanham com atenção a transição, diante da possibilidade de aumento da carga tributária para determinadas empresas.
“Se forem obedecidas as diretrizes disso, eu creio que o Brasil entra, sim, num ciclo muito bom de crescimento. Mas eu repito, isso vai depender de como serão as alíquotas e todo o tratamento desse sistema a longo prazo”, avaliou o advogado.
A definição dos percentuais e dos mecanismos de compensação será determinante para medir o impacto da reforma sobre empresas, consumidores e preços.
Imposto Seletivo terá regras próprias
Outra etapa da reforma envolve o Imposto Seletivo, previsto para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Bebidas alcoólicas estão entre os itens que poderão ser alcançados pela tributação.
O novo imposto também terá papel na reorganização da arrecadação federal, especialmente diante das mudanças previstas para o IPI. As alíquotas e as regras específicas dependerão da regulamentação correspondente.
A implantação da CBS, do IBS e do Imposto Seletivo representa uma mudança estrutural na tributação brasileira. O objetivo declarado da reforma é simplificar a cobrança, reduzir a cumulatividade e tornar o sistema mais transparente. Os resultados, porém, dependerão da regulamentação, das alíquotas definidas e da forma como as novas regras serão aplicadas a cada setor da economia.